「消費税の留意点」
~諸手続きの確認と申告の準備 ~
1. 消費税のあらまし
(1) 消費税のしくみ
① 本則
※ 課税売上420に対応する課税仕入れ等が315
※ 全て課税売上
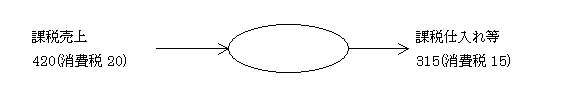
納付税額=20-15=5
※非課税売上がある場合⇒判定の上、調整計算
② 簡易課税(基準期間の課税売上高が5,000万円以下の場合適用可)
※業種区分が第5種(みなし仕入れ率50%)の場合
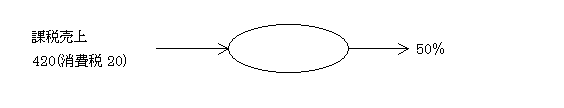
納付税額=20-20×50%=10
※ みなし仕入れ率
● 第一種(卸売業) 90%
● 第二種(小売業) 80%
● 第三種(製造業等) 70%
● 第四種(第一、二、三、五種事業以外の事業) 60%
● 第五種(サービス業) 50%
③ 本則(社会福祉法人の場合)
※ 課税売上420に対応する課税仕入れ等が315
※ その課税仕入れ等の税額15の内、補助金に係るものが10
※ 全て課税売上
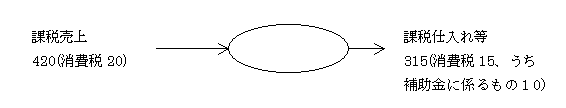
納付税額=20-(15-10)=15
(2) 消費税の課税事業者
① 消費税の課税事業者
その課税期間の基準期間に課税売上高が1,000万円超あれば、課税事業者となる
② 基準期間
その事業年度の前々事業年度(前々事業年度が1年未満の場合は特例有)
③ 課税売上
○国内において、事業者が事業として対価を得て行う資産の譲渡、資産の貸付及び役務の提供(非課税として規定されていないもの)による対価の合計額
④ 課税期間
事業年度(短縮の特例有)
2. 諸手続きの確認
(1) 課税事業者についての手続き
① 消費税課税事業者届出書 期限 すみやかに
② 消費税の納税事業者でなくなった旨の届出書 期限 すみやかに
③ 消費税課税事業者選択届出書 期限 選択しようとする課税期間の前日
④ 消費税課税事業者選択不適用届出書 期限 選択をやめようとする課税期間の前日
(2) 簡易課税事業者についての手続き
① 消費税簡易課税制度選択届出書 期限 選択する課税期間の前日
② 消費税簡易課税選択不適用届出書 期限 選択をやめようとする課税期間の前日
(3)その他の手続き(参考)
① 消費税課税売上割合に準ずる割合の適用承認申請書
② 消費税課税期間特例選択届出書
③ 消費税課税期間特例変更届出書
④ 消費税課税期間特例選択不適用届出書
3. 申告の準備
(1) 簡易課税と本則課税の有利不利判定
(2) 簡易課税
① 収入について課税売上かそれ以外かの判定
② 業種区分の判定
(3) 本則課税
① 収入について課税売上か、非課税売上か、特定収入か、それ以外かの判定
② 特定収入の内容を確認
③ 支出について課税仕入れ等か、否かを判定
④ 課税仕入れ等について調整計算が必要かどうか判定
⑤ 調整計算が必要であれば、課税仕入れ等がどの収入に対応するものかを吟味